本記事にはプロモーション(紹介リンク・アフィリエイト広告)が含まれています。記事内の数値および制度解説は、Visa Core Rules(動的通貨換算規定)、Mastercard Transaction Processing Rules、および国内主要カード発行会社の公式手数料改定表(2024〜2026年改定)に基づき検証しています(最終確認日: 2026年11月)。
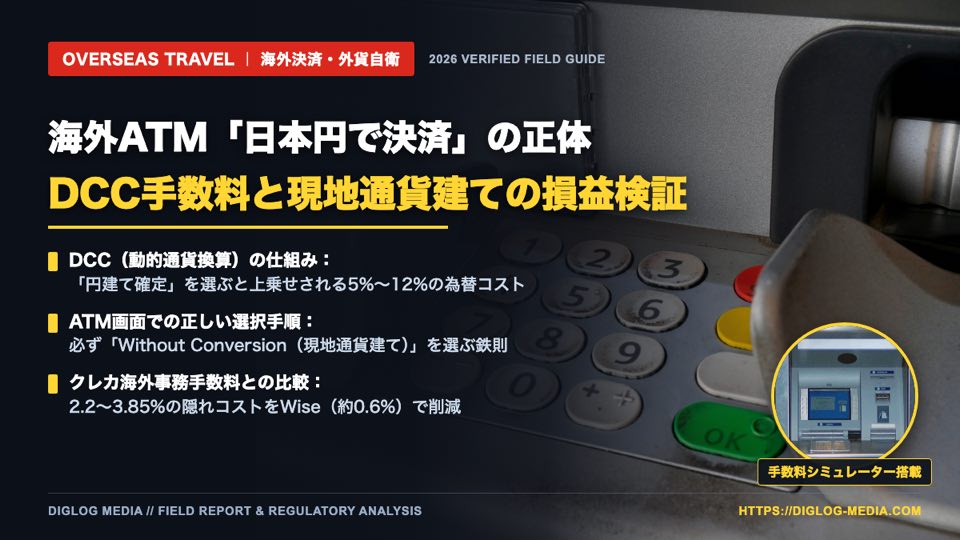
- 「日本円で決済しますか?」には100%「NO(現地通貨)」を選ぶ: 海外ATMやホテル・免税店の決済端末で表示される自国通貨決済(DCC: Dynamic Currency Conversion)は、ATM運営会社や加盟店が独自に4%〜10%の為替マージンを上乗せする仕組みです。
- 日本のクレカはDCCの上に「海外事務手数料」が二重課金されるケースがある: 日本円建て(DCC)で決済しても、「海外加盟店での利用」としてカード会社からさらに2.20%〜3.85%の海外事務処理手数料を請求される規約が増えており、実質損失が10%近くに達することがあります。
- 正解は「現地通貨建て(Without Conversion)」×「Wiseデビットカード」: 必ず現地通貨(EUR・USD・AED・TRY・KRW等)を選択し、市場の実勢レート(ミッドマーケットレート+約0.4%〜0.8%)で即時決済されるWise(ワイズ)デビットカードを使うのが最も手数料を安く抑える方法です。
渡航先で決済・ATM出金する合計金額と通貨を選択してください。①海外ATMで「日本円建て(DCC)」を選んだ場合、②空港で現金両替した場合、③日本の一般クレカで現地通貨決済した場合、④Wiseデビットで現地通貨決済した場合の実質手数料と差額を自動計算します。
手数料 約7,500円 損失
手数料 約6,500円 損失
手数料 約2,600円
手数料 約600円(最大6,900円節約!)
シミュレーション結論: 10万円分の決済・ATM出金をする場合、ATM画面で「日本円(JPY)」を選ぶだけで約7,500円が為替マージンとして消えます。「現地通貨建て(Without Conversion)」を選び、決済カードをWiseに切り替えるだけで約6,900円が手元に残ります。
1. 海外ATMやレジで出る「日本円で払いますか?」の正体(DCCとは何か)
ドバイやイスタンブール、ヨーロッパ、韓国、ハワイなどの海外ATMに日本のクレジットカードやデビットカードを入れると、現金が出る直前の画面で次のような2択が表示されます。
Would you like to proceed with conversion to JPY?
・ LEFT BUTTON: Continue WITHOUT Conversion (Charge in Local Currency: EUR / AED / USD)
・ RIGHT BUTTON (緑色で強調): Accept Conversion (Guaranteed JPY Rate + 6.5% Markup)
この仕組みは金融業界でDCC(Dynamic Currency Conversion:動的通貨換算)と呼ばれています。本来であれば、海外でカードを使った際の為替換算は国際ブランド(VisaやMastercard)またはカード発行会社(Wise等)が行います。しかしDCCで「YES(Accept Conversion / JPY)」を押すと、為替換算の権限が現地のATM運営会社(EuronetやTravelex等)や店舗の決済端末会社(アクワイアラ)に移ります。
Visa Core Rules(Visa国際規約)およびMastercard規定では、DCC事業者が独自の為替スプレッド(Markup)を設定することが認められており、その収益はATM設置業者と現地店舗に分配されます。つまり、画面上で「日本円額が今すぐ確定して安心!」と見せかけながら、実際には市場レートより4%〜10%高い暴利レートで決済させるビジネスモデルです。
2. 画面のダークパターンを見破る!ATM・端末で押すべき英語表現一覧
特に欧州や空港に多い独立系ATM(青と黄色の「Euronet」など)では、旅行者が誤ってDCC(日本円建て)を押すように、「日本円建て=緑色の大きなボタン」「現地通貨建て=画面隅の小さなグレー文字」という悪質なUI(ダークパターン)が採用されています。
| 場面 | ⭕ 必ず選ぶべき選択肢(現地通貨建て) | ❌ 選んではいけない選択肢(DCC・日本円建て) |
|---|---|---|
| 海外ATMでの現金引出 | ・Without Conversion ・Decline Conversion ・Continue in Local Currency |
・With Conversion ・Accept Conversion ・Proceed in JPY |
| レストラン・ホテルの決済端末 | ・Local Currency (USD / EUR / AED / TRY / THB等) | ・Home Currency (JPY / Japanese Yen) |
VisaおよびMastercardの国際加盟店規約(Dynamic Currency Conversion Compliance Rules)では、「カード保有者本人の明示的な同意なく加盟店側でDCC(自国通貨建て)を選択すること」は明確な規約違反と定められています。万が一、ホテルや免税店で店員が端末を操作して勝手にJPY建てのレシートを出してきた場合は、その場でサインを拒否し、「Please void this and charge in local currency(取り消して現地通貨で切り直してください)」と伝えれば再決済させる権利があります。
3. 2024〜2026年の「日本のクレカ海外事務手数料」一斉値上げと二重課金リスク
「DCCを避けて現地通貨建てにすれば、日本のクレジットカードで十分では?」と思うかもしれません。しかし2024年から2026年にかけて、日本の主要クレジットカード会社は海外利用時の「海外事務処理手数料」を従来の1.6%台から2.20%〜3.85%へ大幅に引き上げました。
| カード種別・発行会社 | 改定後の海外事務手数料(税込) | 適用される為替レート | 10万円決済時の手数料負担 |
|---|---|---|---|
| Wise(ワイズ)デビットカード | 約0.40%〜0.85%(両替手数料のみ・海外事務手数料0円) | ミッドマーケットレート(Google検索と同じ実勢仲値) | 約400円〜850円 |
| 楽天カード / エポスカード | 2.20%(旧1.63%から引上げ) | Visa / Mastercard基準レート(+約0.3〜0.8%乖離) | 約2,500円〜3,000円 |
| 三井住友カード / 三菱UFJニコス / イオンカード | 3.63%〜3.85%(2024〜2025年改定) | 国際ブランド基準レート | 約3,900円〜4,400円 |
さらに見落とされがちなのが、日本のクレジットカード規約における「海外加盟店での日本円建て決済にも海外事務手数料を課す」という条項です。つまり、海外の端末でうっかりDCC(日本円建て)を選んでしまうと、現地ATM・加盟店側のDCCマージン(5〜8%)に加えて、日本のカード会社の海外事務手数料(2.2〜3.85%)まで二重に引き落とされるケースが発生します。
4. 海外ATM・現地決済で1円も無駄にしない「3ステップ実践プロトコル」
- 出発2週間前までにWiseデビットカードを発行し、Apple Pay / Google Payと物理カードの両方を準備する:
Wise公式アカウントを開設し、日本円を入金しておけば、事前両替をしていなくても現地でタッチ決済やATM出金をした瞬間に最も有利な通貨から自動で実勢レート換算されます。さらに月2回・合計3万円相当までの海外ATM出金手数料が無料です。 - 現地ATMでは「銀行直営ATM」を使い、必ず「Without Conversion」を押す:
空港や観光地の独立系ATM(Euronet等)は、DCCだけでなく高額なATMオーナー手数料(Access Fee: 500〜1,000円)を別途徴収します。現地の大手銀行支店に併設されたATMを使い、通貨選択画面では必ず「Without Conversion(現地通貨建て)」を選択してください。 - カード利用通知と3Dセキュア認証のため、現地到着直後から使えるeSIMを入れておく:
Wiseアプリでの即時利用通知(不正利用やDCC課金の早期発見)や、アプリ上でのカード一時ロック操作にはモバイル通信が不可欠です。空港Wi-Fiに頼らず、渡航前にtrifa(トリファ)などの海外eSIMをインストールして到着直後から通信を確保しましょう。
Wise(ワイズ)マルチカレンシーデビット
隠れ為替スプレッド0円。Google検索と同じ実勢レート+0.4〜0.8%のみで世界150カ国以上のATM出金・タッチ決済に対応。月2回・3万円までATM手数料無料。
trifa(トリファ)海外プリペイドeSIM
日本の物理SIMを抜かずにSMS(ワンタイムパスワード)を受信したまま、データ通信だけを現地回線で格安利用。24時間日本語チャットサポート完備。

1. Visa Inc.: Visa Core Rules and Visa Product and Service Rules — Dynamic Currency Conversion (DCC) Disclosure & Cardholder Choice Requirements(加盟店・ATMにおけるDCCレートおよび上乗せ率の明示義務・カード会員の選択権規定)
2. Mastercard: Transaction Processing Rules — Poi Currency Conversion (DCC) Compliance Framework
3. 国内主要クレジットカード各社 会員規約・手数料改定告知(2024年〜2026年): 楽天カード(2.20%)、エポスカード(2.20%)、三井住友カード(3.63%)、三菱UFJニコス(3.85%)の海外事務処理手数料規定
4. ワイズ・ペイメンツ・ジャパン株式会社(関東財務局長 第00040号 第一種・第二種資金移動業者): Wiseデビットカード利用規約およびATM出金手数料規定(2026年11月確認)
コメント