*※本記事にはプロモーション・アフィリエイト広告が含まれています。読者の信頼を最優先とし、公平な視点と現地取材データに基づいて執筆しています。*
- 紙屑となった通貨を捨てる人々: 年間インフレ率が50%〜60%に達し、通貨リアルが暴落し続けるイランでは、銀行預金は「毎日お金が溶けていく口座」にすぎない。市民が辿り着いた究極の自衛策が「加工賃(オジュラト)が極限までゼロに近い24金ゴールド」への換金だ。
- 出国時の24金偽装トリック: 金塊(インゴット)のまま国外へ持ち出そうとすれば空港税関で密輸として全額没収される。そのためバザールの金細工職人に頼み、身につけられる「不格好な極太ブレスレットやチェーン」に鋳造させ、「私物ジュエリー」の顔をして出国ゲートを突破する。
- 旅行者の防衛術: 現地人の知恵は凄まじいが、僕たち日本人旅行者が海外へ出るときに最も警戒すべきは「空港や街中での盗難・携行品事故」だ。有料の海外保険に毎回数千円〜1万円払うのは無駄。年会費永年無料の「エポスカード」を1枚財布に入れておくだけで、最高2,000万円の手厚い海外旅行傷害保険と携行品損害補償が手に入る。
イランの貴金属取引において、デザイン料や製作手数料のことを「オジュラト(اجرت)」と呼びます。通常のエメラルドや細工入りジュエリーは20〜30%のオジュラトが上乗せされますが、資産防衛目的の市民は加工賃がほぼ0%の「溶かした金(タラー・エ・アーブ・シュデ / طلا آب شده)」や無骨な塊状アクセサリーを買い求めます。美しさではなく、「グラム単価そのもので換金できるか」だけが唯一の価値基準だからです。
—
第1章:テヘラン空港の保安検査場で見かける「異様な光景」
テヘランのエマーム・ホメイニー国際空港(IKA)。深夜のドバイ行きやイスタンブール行きの搭乗ゲートに並んでいると、妙な違和感に気づきます。
普通のビジネスマンや、黒いチャードルをまとった年配の女性が、手首に純金の分厚い棒のようなブレスレットを何本も巻き、首からはチェーンソーで切ったような無骨なゴールドネックレスをぶら下げているのです。
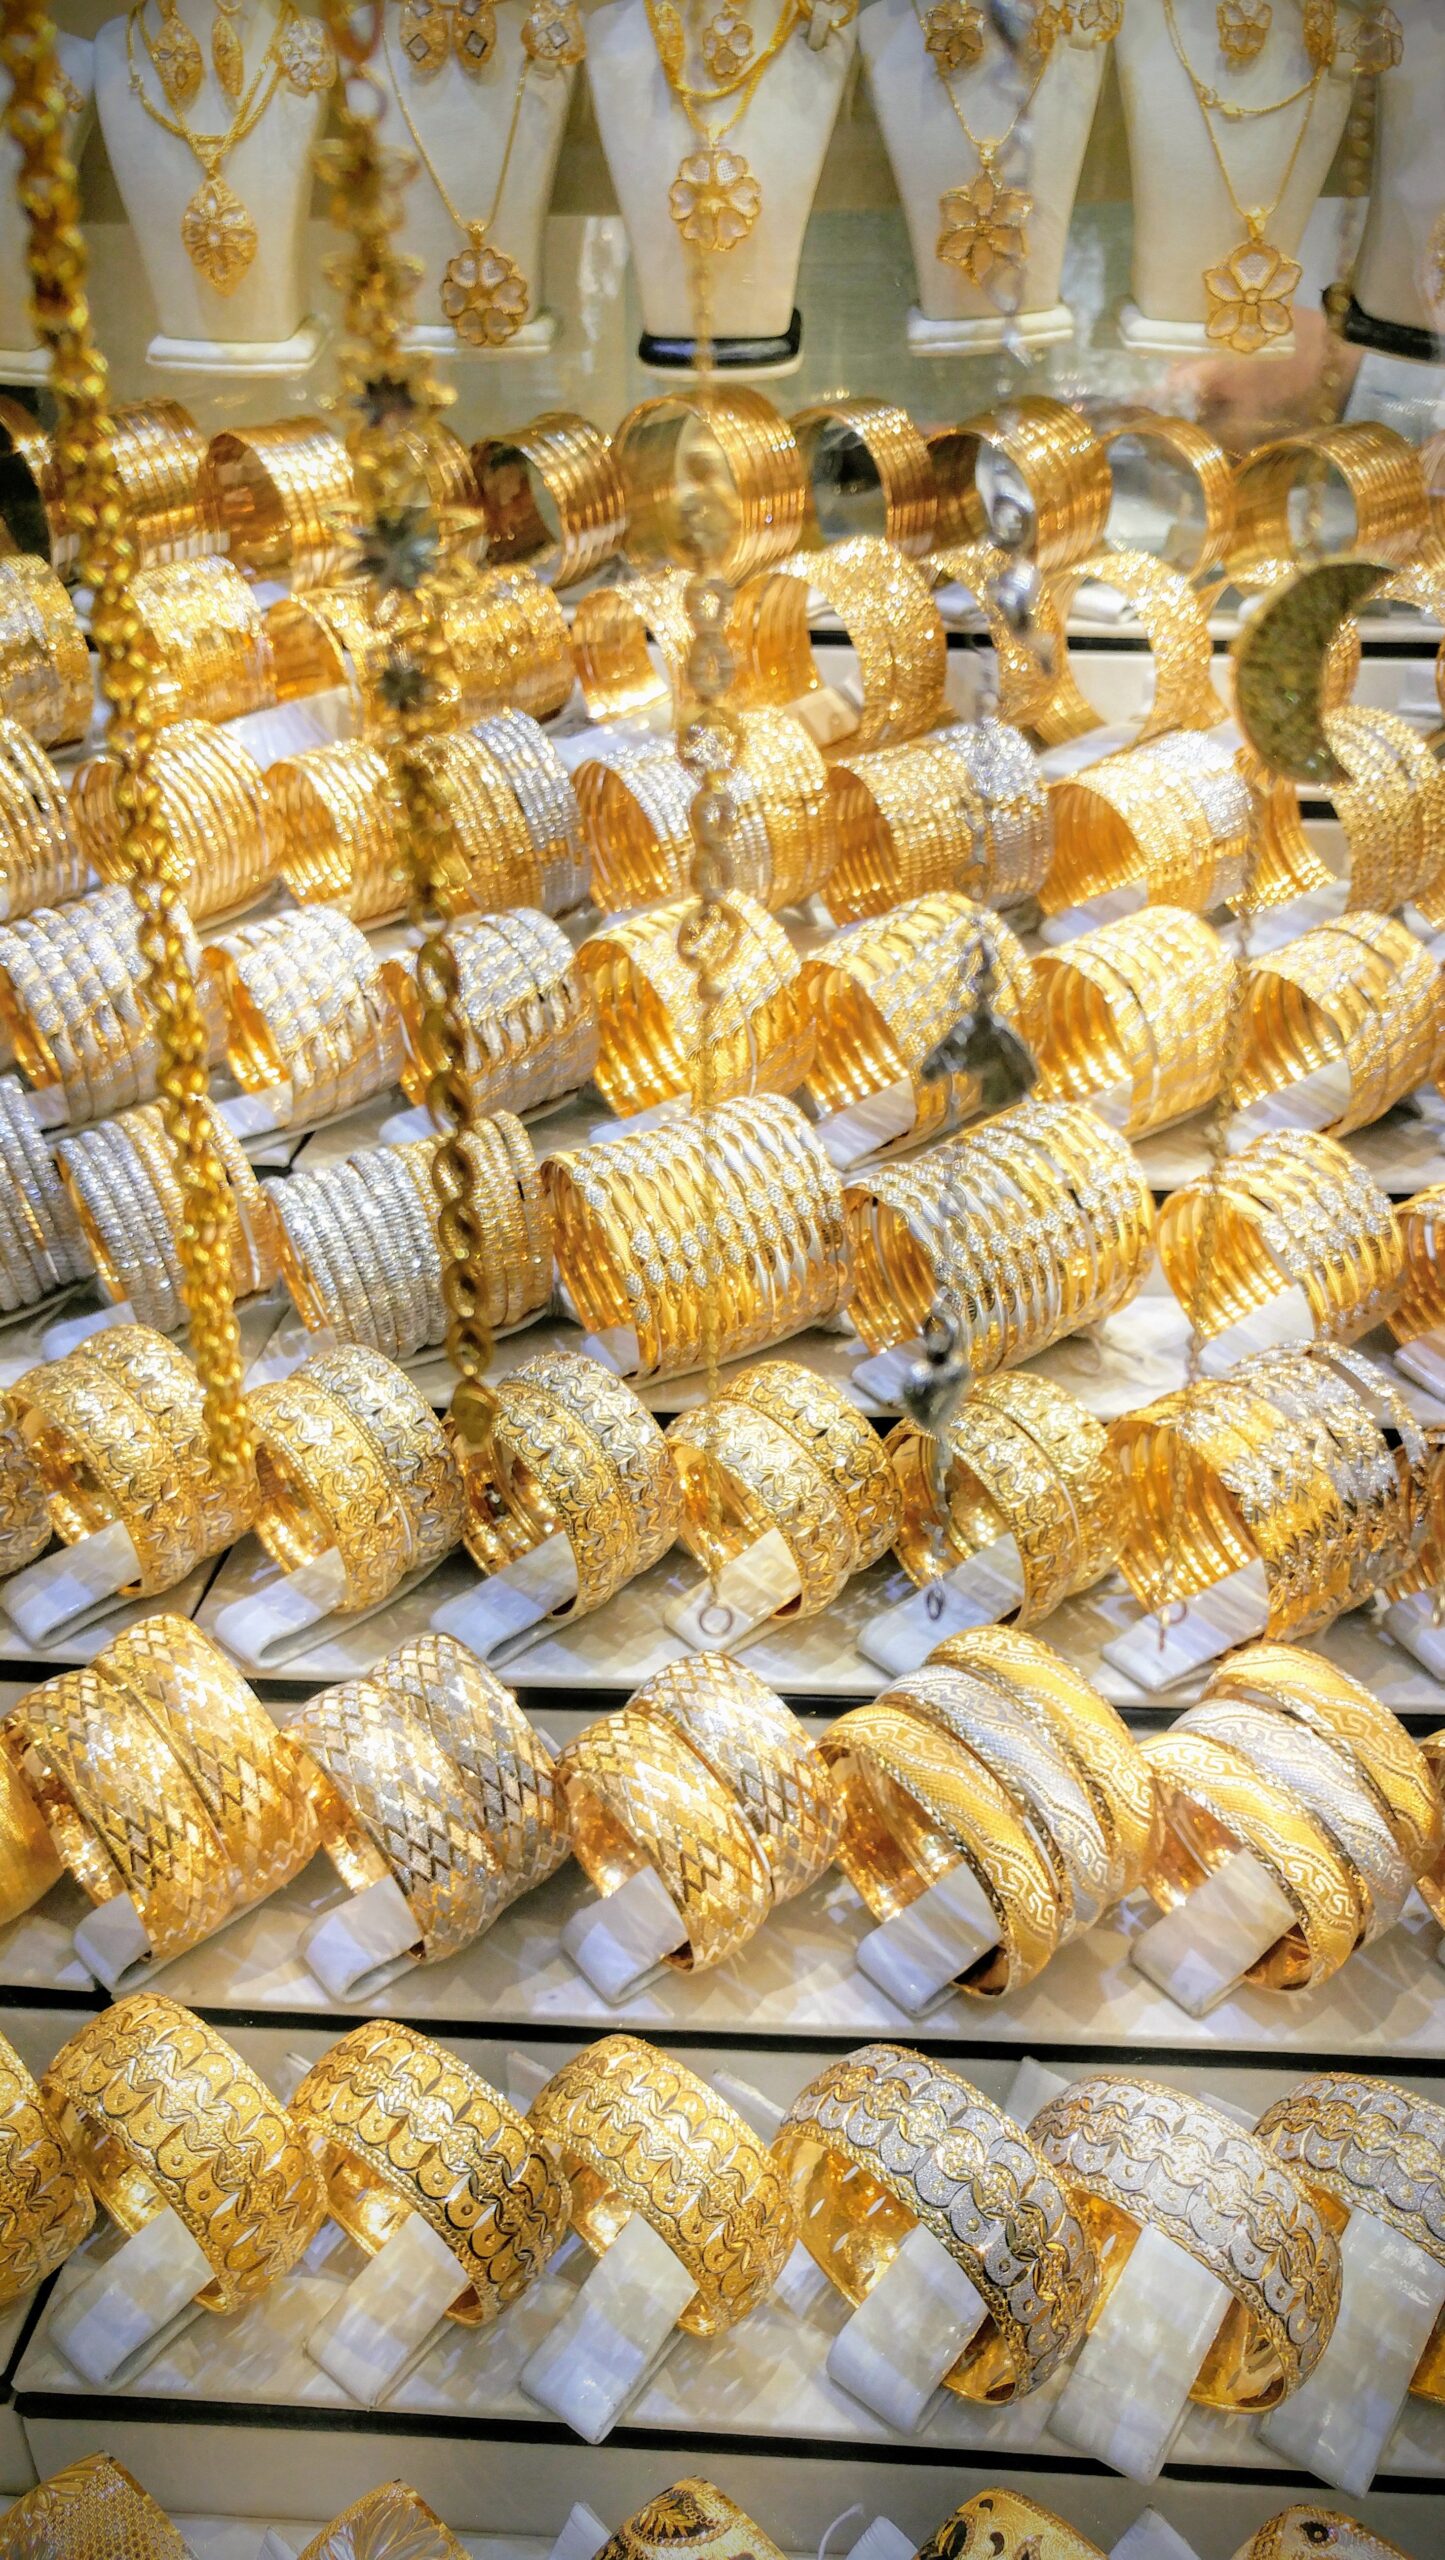
お世辞にも「おしゃれ」とは言えません。宝石もついていなければ、ブランドの刻印もありません。まるで工業用の真鍮パイプを曲げただけのような粗削りな金色です。
しかし、金属探知機のゲートをくぐる彼らの表情は極めて真剣です。
彼らはファッションを楽しんでいるのではありません。一族の全財産を文字通り「身にまとって」、海外へ脱出しようとしているのです。
—
第2章:なぜ美しい装飾品ではなく「不恰好な金塊」なのか?
イランの通貨リアルは、長年にわたる経済制裁と国家財政の破綻により、過去10年で価値が99%以上吹き飛びました。
以前当メディアの地政学レポートでも触れましたが、イラン国内の銀行に現金を預けておくことは、冷凍庫の外に置いたアイスクリームのように資産が溶けて消えることを意味します。
そこで人々が殺到するのが、テヘラン南部の巨大迷宮「グランドバザール」の金細工街です。
#### バザールを支配する「オジュラト(加工賃)0%」の美学
普通の国のジュエリーショップでは、デザインの美しさやブランド価値に対して高い代金を支払います。しかし、ハイパーインフレ下のイランでは、そんな付加価値は1リアル(イランの通貨単位)の価値も持ちません。
– 一般的なブランドジュエリー:
– 金の地金価格 + 加工賃(オジュラト)25% + 店舗利益 + 税金
– 売却時:加工賃とブランド代は一瞬で消え去り、金そのものの重さで買い叩かれる(25%以上の大損)。
– イラン庶民が買い集める金(タラー・エ・アーブ・シュデ):
– 市場で回収された古い金を一度バーナーで溶かし、不純物を取り除いてインゴットやリング状に固め直したもの。
– 加工賃(オジュラト)はほぼ0%〜1%。買った瞬間のグラム単価と、売る瞬間のグラム単価が完全に一致する。
#### なぜインゴットのまま持たないのか?
「それなら、スイス銀行のような綺麗な長方形の金塊(インゴット)のまま持っていればいいのでは?」と思うかもしれません。
ここに法律の壁が立ちはだかります。
イランの中央銀行規則により、未加工の金塊(インゴット)や金の生コインを国外へ持ち出すことは厳しく制限されており、一定量を超えると「外貨・資源密輸罪」として即座に没収、最悪の場合は国家反逆罪で投獄されます。
しかし、「身につけている私物の装飾品(パーソナルジュエリー)」であれば、税関の没収基準をすり抜ける余地が残されます。
そのため、市民はバザールの裏路地にある職人に頼み、溶かした純金をただ曲げて留め金をつけただけの「装飾品に偽装した金塊」を作らせ、手首や首に巻きつけて出国ゲートを突破するのです。
—
第3章:海外旅行者が直面する「盗難・ロストバゲージ」の現実
中東の人々が極限の知恵を絞って資産を守っている一方で、僕たち日本人旅行者の海外防衛意識はどうでしょうか。
「日本は平和だから」という感覚のまま、iPhoneをカフェのテーブルに置いたまま席を立ったり、ブランドバッグを肩にかけてヨーロッパや中東、アジアの雑踏を歩いていませんか?
海外の空港やターミナル駅、観光地では、日本人旅行者は文字通り「歩くATM」としてプロのスリ集団に狙われています。
#### 海外旅行で最も多い3大トラブル
1. スマートフォンのひったくり・スリ:
地下鉄のドアが閉まる瞬間に手元からiPhoneをもぎ取られる、バイクの二人乗りに背後から引ったくられる事故が多発。
2. スーツケースのロストバゲージ・破損:
乗り継ぎ空港(ドバイやドーハ、イスタンブールなど)で預け荷物が届かない、またはスーツケースのキャスターやフレームが無惨に破壊されて返ってくる。
3. 急な体調不良や食中毒による現地治療費:
衛生環境の違いや激しい寒暖差で現地の救急病院に運ばれ、点滴を打っただけで数十万円の請求書を突きつけられる。
「自分は大丈夫」と思っていても、トラブルは一瞬でやってきます。
しかし、空港の保険カウンターで言われるがままに1回の旅行で5,000円〜15,000円もの掛け捨て海外旅行保険に入り続けるのは、あまりにもコストパフォーマンスが悪すぎます。
—
第4章:海外旅行保険に1円も払わない「エポスカード」の真実
海外旅行のトラブルをゼロ円で完全に防衛する裏ワザとして、旅慣れたバックパッカーや海外出張族が必ず財布に忍ばせているのが「エポスカード」です。
👉 [エポスカード 公式サイト ]
#### なぜエポスカードが最強の「海外保険カード」なのか?
クレジットカード付帯の海外保険には「利用付帯」と「自動付帯」がありますが、エポスカードの最大の強みは「年会費が完全無料なのに、疾病・傷害治療費用の補償限度額がゴールドカード級に手厚い」という点にあります。
一般的なクレジットカードの無料保険は「死亡・後遺障害」ばかり数百万円と大きく見せかけ、実際に使う確率が99%である「現地の病院治療費」や「盗難時の携行品損害」が雀の涙であることが大半です。
しかし、エポスカードは補償のバランスが完全に実戦仕様になっています。
| 補償項目 | エポスカード(年会費永年無料) | 一般的な年会費無料カード | 空港の有料掛け捨て保険 |
|---|---|---|---|
| 年会費 | 完全無料(0円) | 無料 | 5,000円〜12,000円/回 |
| 傷害治療費用 | 最高200万円 | 50万円〜100万円 | 300万円〜500万円 |
| 疾病治療費用 | 最高270万円 | 50万円〜100万円 | 300万円〜500万円 |
| 携行品損害(盗難等) | 最高20万円(自己負担3,000円) | 付帯なし、または10万円 | 20万円〜30万円 |
| 救援者費用 | 最高100万円 | 100万円 | 200万円〜300万円 |
| キャッシュレス診療 | ◎ 対応(提携病院で手ぶら受診) | ✕ 立て替え払い必須 | ◎ 対応 |
#### スマホの盗難も「携行品損害」でカバーできる
万が一、海外でiPhoneやカメラを盗まれたり壊されたりした場合でも、エポスカードの携行品損害補償(1旅行あたり最高20万円)があれば、現地警察のポリスレポートを取得することで修理代や時価額が保険金として戻ってきます。
さらに、現地の病院で高額な医療費を立て替える必要がない「キャッシュレス・メディカルサービス」にも対応。日本語の緊急アシスタンスデスクに電話するだけで、提携病院の手配から通訳、病院への保険金直接支払いまで全て代行してくれます。
—
第5章:エポスカードの正直なデメリットと注意点
どんな優れたツールでも、忖度なしに欠点を伝えるのが当メディアのポリシーです。エポスカードにも知っておくべき注意点があります。
#### ❌ 注意すべき3つのポイント
1. 保険適用には「事前の旅費決済(利用付帯)」が必要:
現在のエポスカードは「利用付帯」です。ただし、全額を決済する必要はありません。日本を出発する前の空港リムジンバス代(1,000円程度)や成田エクスプレス代、あるいは自宅から空港へ向かう電車代のSuicaチャージをエポスカードで1回支払うだけで、旅行期間全体の保険が有効化されます。
2. ポイント還元率は通常0.5%と標準的:
普段の国内ショッピングでのポイント還元率は0.5%(200円で1ポイント)なので、日常のメイン還元カードとしては楽天カード等に劣ります。日常決済ではなく、「海外旅行の最強サブ防衛カード」として割り切るのが正解です。
3. 盗難時の自己負担金が3,000円かかる:
携行品損害を申請する際、1事故につき3,000円の自己負担金(免責)が発生します。全額免責ではありませんが、10万円以上のスマホ代が返ってくることを考えれば微々たるコストです。
—
#
💡 【ディグポイント】「溶かした金」が物語る国家と個人の力学
しかし、その本質は「国家が発行する通貨が信用できなくなった時、人間は何を最後に信じるのか」という根源的な問いに対するリアルな回答です。
歴史上、ローマ帝国がデナリウス銀貨の銀含有量を減らしてインフレを起こした時も、ワイマール共和国が天文学的なマルク札を印刷した時も、市民が最後に逃げ込んだのは常に「金(ゴールド)」でした。
どれほど国家権力が通信を遮断し、銀行口座を凍結しようとも、手のひらに乗る24金の冷たい重みだけは、誰にも奪うことができないからです。
僕たち日本人も、「日本円の価値が永遠に保証されている」という甘い前提を疑う時期に来ています。海外へ出るときの手荷物防衛はもちろんのこと、自分自身の資産やリスク管理に対して、常に一歩先の防壁を用意しておくことが不可欠です。
—
現地空港到着後のフリーWi-Fi接続トラブルや高額ローミング請求、万が一の急病・携行品盗難リスクを防ぐため、出発前にスマホ1台で完結する以下の3つを必ずチェックしておきましょう。
日本語チャット24h
物理SIMの差し替え不要。日本出発前にアプリで国別・周遊プランを購入しておけば、現地空港に着陸した瞬間から高速通信が使えます。
中東・欧州・世界対応
各国別のローカルeSIMプランから、中東・欧州・世界周遊のリージョナルプランまで圧倒的なコスパで選べるグローバル定番eSIM。
年会費永年無料
空港へ向かう鉄道・バス料金やツアー代金を1回決済するだけで、最高3,000万円の海外旅行傷害保険が付帯。キャッシュレス診療にも対応。
❓ よくある質問(FAQ)
#### Q1. エポスカードは申し込んでから何日で手に入りますか?
A. 最短で「即日発行(マルイ店頭受取)」が可能です。Webから申し込んで審査が完了すれば、全国のマルイ店舗のエポスカードセンターで当日に実物カードを受け取れます。旅行出発の前日でも間に合う圧倒的なスピード感は他社カードにない強みです(郵送の場合は約1週間)。
#### Q2. 他のクレジットカードの海外旅行保険と合算できますか?
A. できます(合算可能)。死亡・後遺障害以外の「治療費用」や「携行品損害」は、複数のクレジットカードの補償限度額を合算して請求できます。例えば、お持ちのメインカードに傷害治療100万円がついていれば、エポスカードの200万円と合算して「合計300万円」まで病院代をカバーできます。
#### Q3. 発行費用や年会費はずっと無料ですか?
A. はい、入会金・年会費ともに永年完全無料です。使わずに財布のお守りとして持っているだけでも一切費用は発生しません。
—
👉 [エポスカードを年会費無料で作っておく(即日発行対応)]
—
📚 参考文献・一次資料(References)
– Central Bank of the Islamic Republic of Iran (CBI): *Official Currency Regulation & Precious Metals Export Decrees*
– Tehran Gold and Jewelry Union (اتحادیه طلا و جواهر تهران): *Historical Daily Gold Rates & Ojrat Standards*
– 日本損害保険協会: 『海外旅行保険の事故発生実態および携行品損害請求データ』
– エポスカード公式: 『海外旅行傷害保険ご利用の手引きおよび補償規定条項』
- 【サウジ観光解禁】リヤド・アルウラのホテル予約攻略と国内異国ステイ
- 海外送金の手数料比較|Wise・銀行・PayPalのリアルな差額
- UAE・サウジのSIM事情|空港購入からeSIM設定手順まで完全攻略
- Wiseマルチカレンシー口座の活用法|外貨を安く保有する技
コメント